Niederense verliert seinen Geldautomaten – und ringt um den Zugang zu Bargeld
In Niederense wird ein Geldautomat zum Auslöser für Ärger, Sorgen und viele Gespräche. Die Sparkasse und die Volksbank schließen ihre SB-Filiale dauerhaft zum 15. Januar 2027. Für viele Bürger kommt das einer Verschlechterung im Alltag gleich – vor allem für ältere Menschen und für diejenigen, die kein Auto haben.
Die Banken begründen den Schritt mit der sinkenden Nutzung. Doch diese Erklärung überzeugt längst nicht alle. Eine Bürgerin bezweifelt, dass der Automat tatsächlich zu wenig genutzt werde. Andere Anwohner ärgern sich darüber, dass die Entscheidung ohne Beteiligung der Bevölkerung gefallen sei.
„Das ist ein Skandal“
Die 78-jährige Angelika Klaus sagt, sie sei nicht mobil und auf ihren Enkel angewiesen, um zu einem Geldautomaten zu gelangen. Für sie ist der Weg zur nächsten Möglichkeit also nicht bloß eine kleine Umstellung. Auch andere Bürger befürchten Nachteile, wenn der Automat im Ort verschwindet.
Mehrere Einwohner halten am Bargeld fest. Es funktioniere auch dann, wenn Kartenlesegeräte ausfielen, und erleichtere die Kontrolle über die eigenen Ausgaben. Ein Bürger bringt den Widerspruch auf den Punkt: Erst würden Menschen dazu bewegt, Bargeld abzuheben – und anschließend werde ihnen diese Möglichkeit wieder entzogen.
Klaus Baader vom nahegelegenen Schreibwarengeschäft berichtet von zahlreichen Beschwerden. Seine Kunden müssten künftig für Bankgeschäfte zu den Hauptfilialen in Bremen fahren. Für sein eigenes Geschäft erwartet Baader dagegen keine größeren Auswirkungen, weil er zum Einzahlen ohnehin weiterhin nach Bremen fahren müsse.
Parteien kritisieren die Schließung
Parteienübergreifend fällt die Reaktion überwiegend ablehnend aus. Die SPD nennt die Schließung „extrem bedauerlich“ und sieht insbesondere ältere Menschen betroffen. CDU und FDP bedauern das Aus ebenfalls. Bargeldabhebung im Handel, betonen sie, könne einen Geldautomaten nicht vollständig ersetzen. Die FDP bezeichnet den Standort zudem weiterhin als Treffpunkt.
Auch Linke und AfD lehnen die Schließung ab. Die Linke kritisiert den Abbau von Serviceleistungen trotz steigender Kontoführungsgebühren. Die AfD hebt die Bedeutung von Bargeld für die persönliche Freiheit hervor. Die Bürgergemeinschaft zeigt zwar Verständnis für wirtschaftliche Zwänge, warnt aber vor dem Verlust eines wichtigen Services und der persönlichen Bindung zwischen Banken und Kunden.
Die Grünen verweisen auf die Digitalisierung und neue Angebote. Sollte der Automat weiterhin stark genutzt werden, würden aber auch sie sich für seinen Erhalt einsetzen.
Supermarktkasse statt SB-Filiale
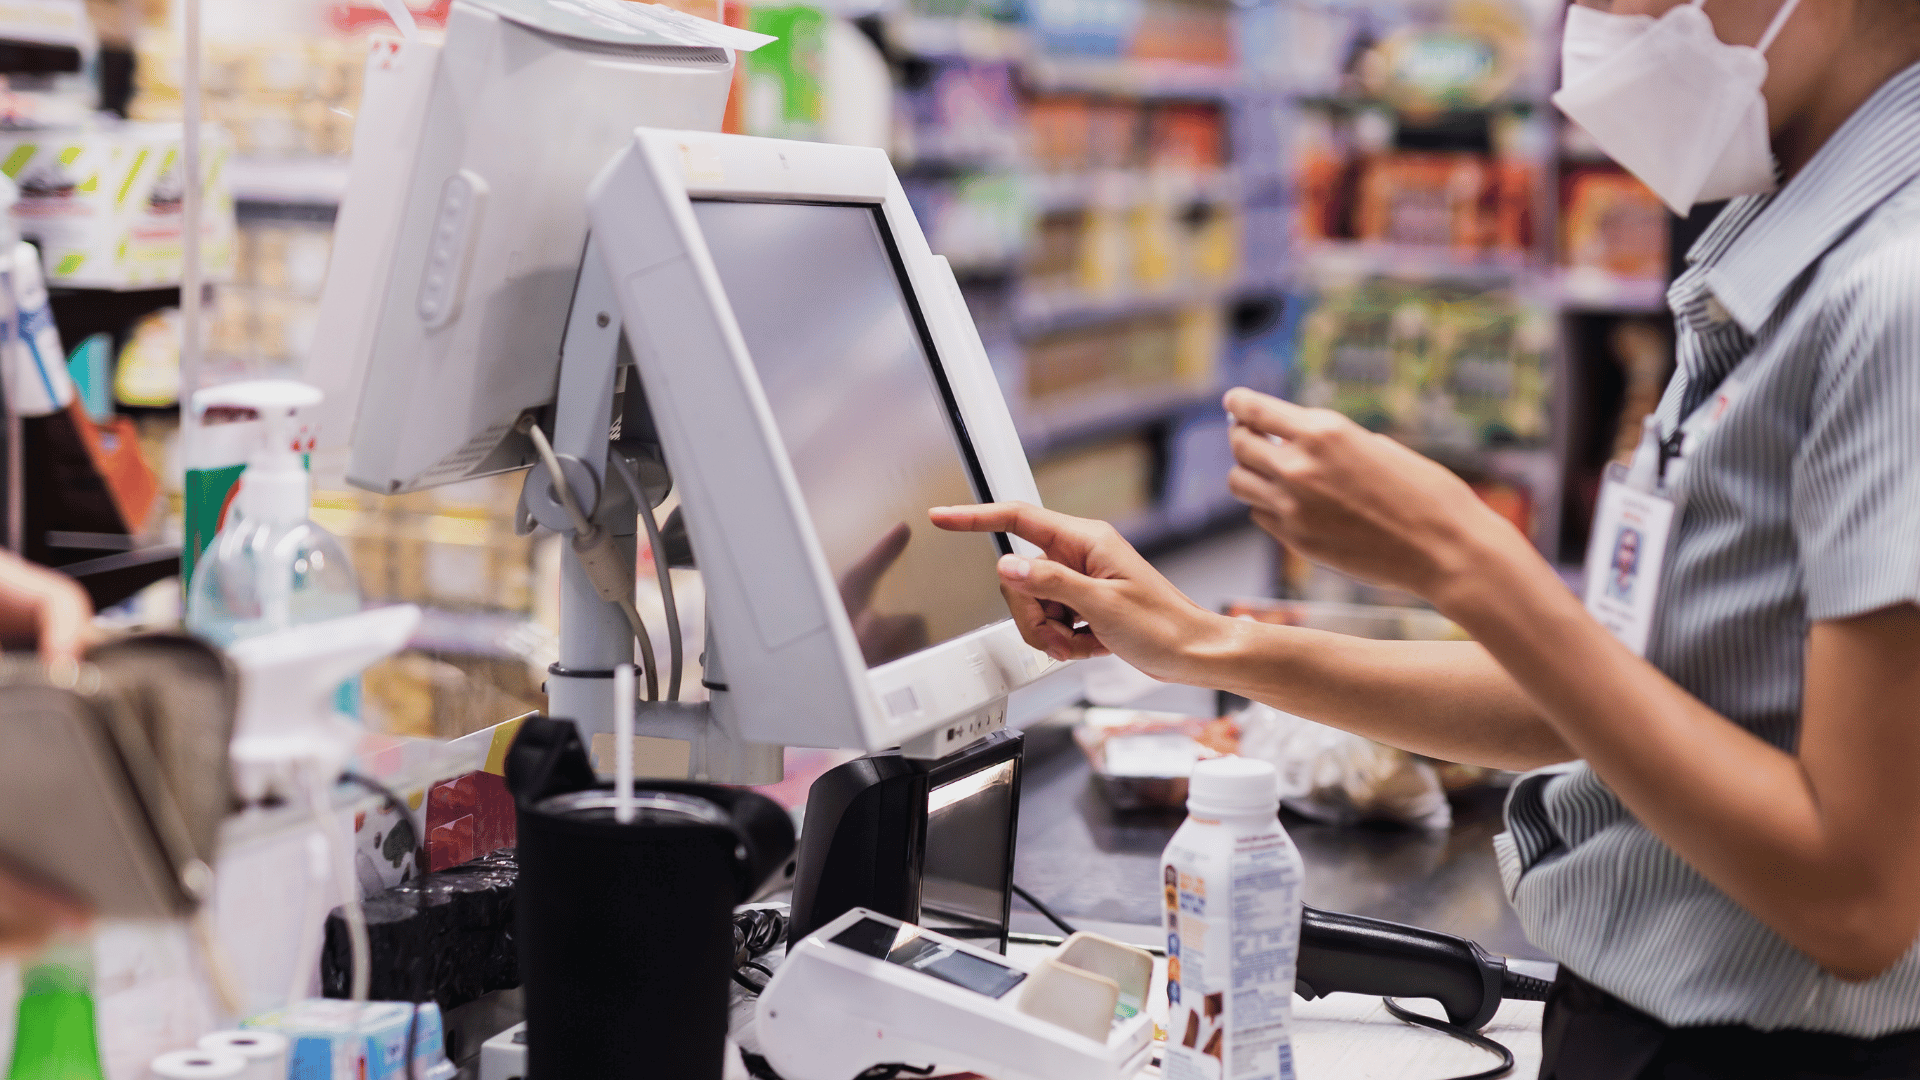
Die Sparkasse verweist als Alternativen auf die Sparkassen- und Volksbankfilialen in Bremen sowie auf Bargeldabhebungen an den Kassen von Supermärkten wie Lidl und Edeka. Die Bargeldversorgung sei dadurch weiterhin gesichert.
Im Edeka von Marktleiter Sascha Wortmann wird die Möglichkeit von Menschen unterschiedlichen Alters häufig genutzt. Das Angebot wurde vor vier Jahren eingeführt. Zugleich zahlen laut Wortmann zunehmend mehr Kunden mit Karte. Renate Brune ist noch unsicher, ob sie an der Edeka-Kasse Bargeld abheben möchte – vermutlich werde sie es aber ausprobieren.
Wortmann bedauert die Schließung, hält sie allerdings für absehbar. Besonders am Monatsanfang und am Monatsende habe der Automat häufiger Fehler angezeigt; teilweise sei überhaupt kein Geld mehr verfügbar gewesen. Ein leeres Gerät, eine lange Fahrt – und schon wird aus einer Kleinigkeit ein echtes Problem.
Bundesbank sieht Stadt-Land-Gefälle
Der Streit in Niederense passt in eine bundesweite Entwicklung. Die Deutsche Bundesbank hat im Monatsbericht März 2025 die räumliche Verfügbarkeit und Erreichbarkeit von Bargeldbezugspunkten für das Referenzjahr 2023 untersucht.
Bankfilialen gingen demnach von etwa 53.000 im Jahr 2002 auf rund 21.000 im Jahr 2023 zurück. Die Zahl der Geldautomaten stieg bis 2018 auf rund 59.000 und sank anschließend auf etwa 51.000. Als mögliche Gründe nennt die Bundesbank Kostendruck, zunehmendes Onlinebanking und Geldautomatensprengungen. Gleichzeitig stieg der Anteil der Befragten, die den Weg zu Geldautomaten oder Bankschaltern als „ziemlich schwierig“ oder „sehr schwierig“ bewerteten, von 6 Prozent im Jahr 2021 auf 15 Prozent im Jahr 2023.
96 Prozent der Befragten nutzen Geldautomaten; dort werden 78 Prozent der abgehobenen Bargeldbeträge bezogen. Der Anteil der Abhebungen am Bankschalter stieg von 11 Prozent im Jahr 2021 auf 13 Prozent im Jahr 2023. Neun Prozent der insgesamt abgehobenen Beträge werden an Ladenkassen bezogen.
Deutschland umfasst 10.990 Gemeinden mit rund 84,4 Millionen Einwohnern. 6.043 Gemeinden verfügen über mindestens einen Bankschalter oder Geldautomaten. Dort leben rund 80,7 Millionen Menschen, also 95,7 Prozent der Gesamtbevölkerung. 4.947 Gemeinden mit rund 3,6 Millionen Einwohnern haben keinen bankgestützten Bargeldbezugspunkt.
Insgesamt erfasste die Bundesbank 64.458 Bargeldbezugspunkte: 33.169 Standorte von Kreditinstituten oder unabhängigen Automatenanbietern, 19.133 Bankstellen und 31.289 Ladenkassen mit Bargeldbezugsmöglichkeit. Cashback ist an 29.481 Standorten möglich, Cash-in-Shop an 12.319. In 4.890 Gemeinden – das sind 44,5 Prozent aller Gemeinden – kann Bargeld an der Ladenkasse abgehoben werden. 166 Gemeinden mit rund 317.000 Einwohnern haben eine Ladenkasse, aber keinen Bankschalter oder Geldautomaten.
Der Unterschied zwischen Stadt und Land ist deutlich. 63,8 Prozent der Bevölkerung leben in Stadtregionen, 36,2 Prozent in ländlichen Regionen. In Stadtregionen wohnen 98,0 Prozent der Menschen in Gemeinden mit Bankschalter oder Geldautomat, in ländlichen Regionen sind es 91,7 Prozent. Eine Ladenkasse steht 96,9 Prozent der Bevölkerung in Stadtregionen und 85,9 Prozent in ländlichen Regionen zur Verfügung.
Von den rund 3,3 Millionen Menschen ohne Bargeldbezugspunkt in der eigenen Gemeinde leben etwa 2,2 Millionen im kleinstädtischen, dörflichen Raum ländlicher Regionen. Die Analyse basiert auf rund 3,6 Millionen bewohnten Rasterzellen mit einer Größe von 100 × 100 Metern. Für jede Rasterzelle wurden Verkehrswege zu mehreren nahegelegenen Bargeldbezugspunkten berechnet – berücksichtigt wurden ausschließlich für den motorisierten Individualverkehr freigegebene Straßen. Die Ergebnisse wurden nach der Einwohnerzahl der Rasterzellen gewichtet.
Im Bundesdurchschnitt liegt der nächstgelegene Bankschalter oder Geldautomat 1,4 Kilometer entfernt; die einfache Autofahrt dauert durchschnittlich etwa drei Minuten. 95,3 Prozent der Bevölkerung erreichen einen Bankschalter oder Geldautomaten innerhalb von fünf Kilometern. 0,3 Prozent der Gesamtbevölkerung müssen mehr als zehn Kilometer zurücklegen.
Wer Ladenkassen einbezieht, kommt durchschnittlich schneller an Bargeld: Die Entfernung zum nächstgelegenen Bargeldbezugspunkt verkürzt sich von 1,4 auf 1,2 Kilometer. Die durchschnittliche Entfernung zur nächsten Ladenkasse allein beträgt 1,7 Kilometer. In Stadtregionen sind es zum nächsten Bankschalter oder Geldautomaten durchschnittlich 1,1 Kilometer, in ländlichen Regionen 1,9 Kilometer. In Metropolen sind es 0,8 Kilometer, in kleinstädtischen, dörflichen Räumen ländlicher Regionen 2,7 Kilometer.
Innerhalb von fünf Kilometern erreichen in Stadtregionen 98,1 Prozent der Bevölkerung einen Bankschalter oder Geldautomaten, in ländlichen Regionen 90,3 Prozent. Werden Cashback und Cash-in-Shop zusätzlich berücksichtigt, steigt der Anteil der Menschen mit einem Bargeldbezugspunkt im Umkreis von einem Kilometer von 57,7 auf 67,6 Prozent.
Ladenkassen ergänzen damit die Infrastruktur der Kreditwirtschaft, ersetzen sie aber nicht. Für die Ausgabe sowie die Qualitäts- und Echtheitsprüfung von Banknoten und Münzen bleiben Kreditinstitute erforderlich. Im internationalen Vergleich liegt Österreich beim nächsten Geldautomaten durchschnittlich bei 1,2 Kilometern; 97,1 Prozent der Bevölkerung wohnen höchstens fünf Kilometer entfernt. In der Schweiz sind es ebenfalls durchschnittlich 1,2 Kilometer, in Kanada zwei Kilometer; dort wohnen 91 Prozent höchstens fünf Kilometer vom nächsten Geldautomaten entfernt.
Gegenüber 2021 sank der Anteil der Bevölkerung in Gemeinden mit Bankschalter oder Geldautomat von 96,0 auf 95,7 Prozent. Die Zahl der Gemeinden mit bankgestützter Bargeldversorgung ging um 154 zurück. Die erfasste Zahl der Gemeinden mit Ladenkassen stieg deutlich, wobei ein Teil dieses Anstiegs auf eine vollständigere Datenerfassung zurückgehen kann.
Nach der früheren Vergleichsmethode stieg die durchschnittliche Entfernung vom Gemeindezentrum zum nächsten Bargeldbezugspunkt um 100 Meter auf 1,7 Kilometer. Die Entfernung zum nächsten Bankschalter nahm um 200 Meter zu, die zum nächsten Geldautomaten um 100 Meter. Zur nächsten Ladenkasse wurde der Weg dagegen kürzer.
Die neue, auf Rasterdaten und Verkehrswegen basierende Methode liefert niedrigere und realistischere Erreichbarkeitswerte als die frühere Luftlinienberechnung. Nach ihr wohnen 67,6 statt 95,2 Prozent der Bevölkerung höchstens einen Kilometer vom nächsten Bargeldbezugspunkt entfernt. Höchstens fünf Kilometer entfernt leben 96,0 statt 99,3 Prozent.
Bargeld wird weiterhin für rund 51 Prozent der Alltagstransaktionen genutzt. Mehr als 90 Prozent des Bargeldbedarfs werden über die Infrastruktur der Kreditinstitute gedeckt. Der Zugang ist also noch durch ein dichtes Netz gewährleistet, doch Ausstattung und Erreichbarkeit sind in ländlichen Regionen schlechter als in Stadtregionen. Sinkende Zahlen bei Bankfilialen und Geldautomaten sowie die gestiegene subjektive Wahrnehmung von Zugangsschwierigkeiten zeigen eine Verschlechterungstendenz. Eine Bundesbank-Studie zu möglichen Zukunftsszenarien des Bargelds kommt in allen Szenarien zu einer Verschlechterung des Zugangs sowie einer abnehmenden Akzeptanz und Nutzung.
In Niederense wird sich deshalb spätestens am 15. Januar 2027 zeigen, wie gut Supermarktkassen, Fahrten nach Bremen und die digitale Bankwelt den fehlenden Automaten im Alltag tatsächlich auffangen.